La campagne de 2027 risque de se jouer sur un faux dilemme : rétablir le « sérieux budgétaire » ou financer climat, défense, recherche et cohésion sociale. Les travaux de l’Institut Avant-garde — séries historiques de la dette depuis 1815, note de juillet 2026 sur la charge d’intérêts, rapport de septembre 2026 Quinze propositions pour 2027 — dessinent une autre lecture. La contrainte budgétaire est réelle. Elle n’impose pas de geler l’investissement d’avenir. Elle impose de changer de doctrine : gérer la dette comme un instrument, pas seulement comme un stock à réduire.
Cette note rassemble les constats, les leviers et les recommandations de ces publications, autour d’une thèse unique : le problème n’est pas seulement le niveau de la dette, c’est son mode de gestion et l’usage qu’on en fait.
 Les constats
Un stock élevé, un service historiquement bas
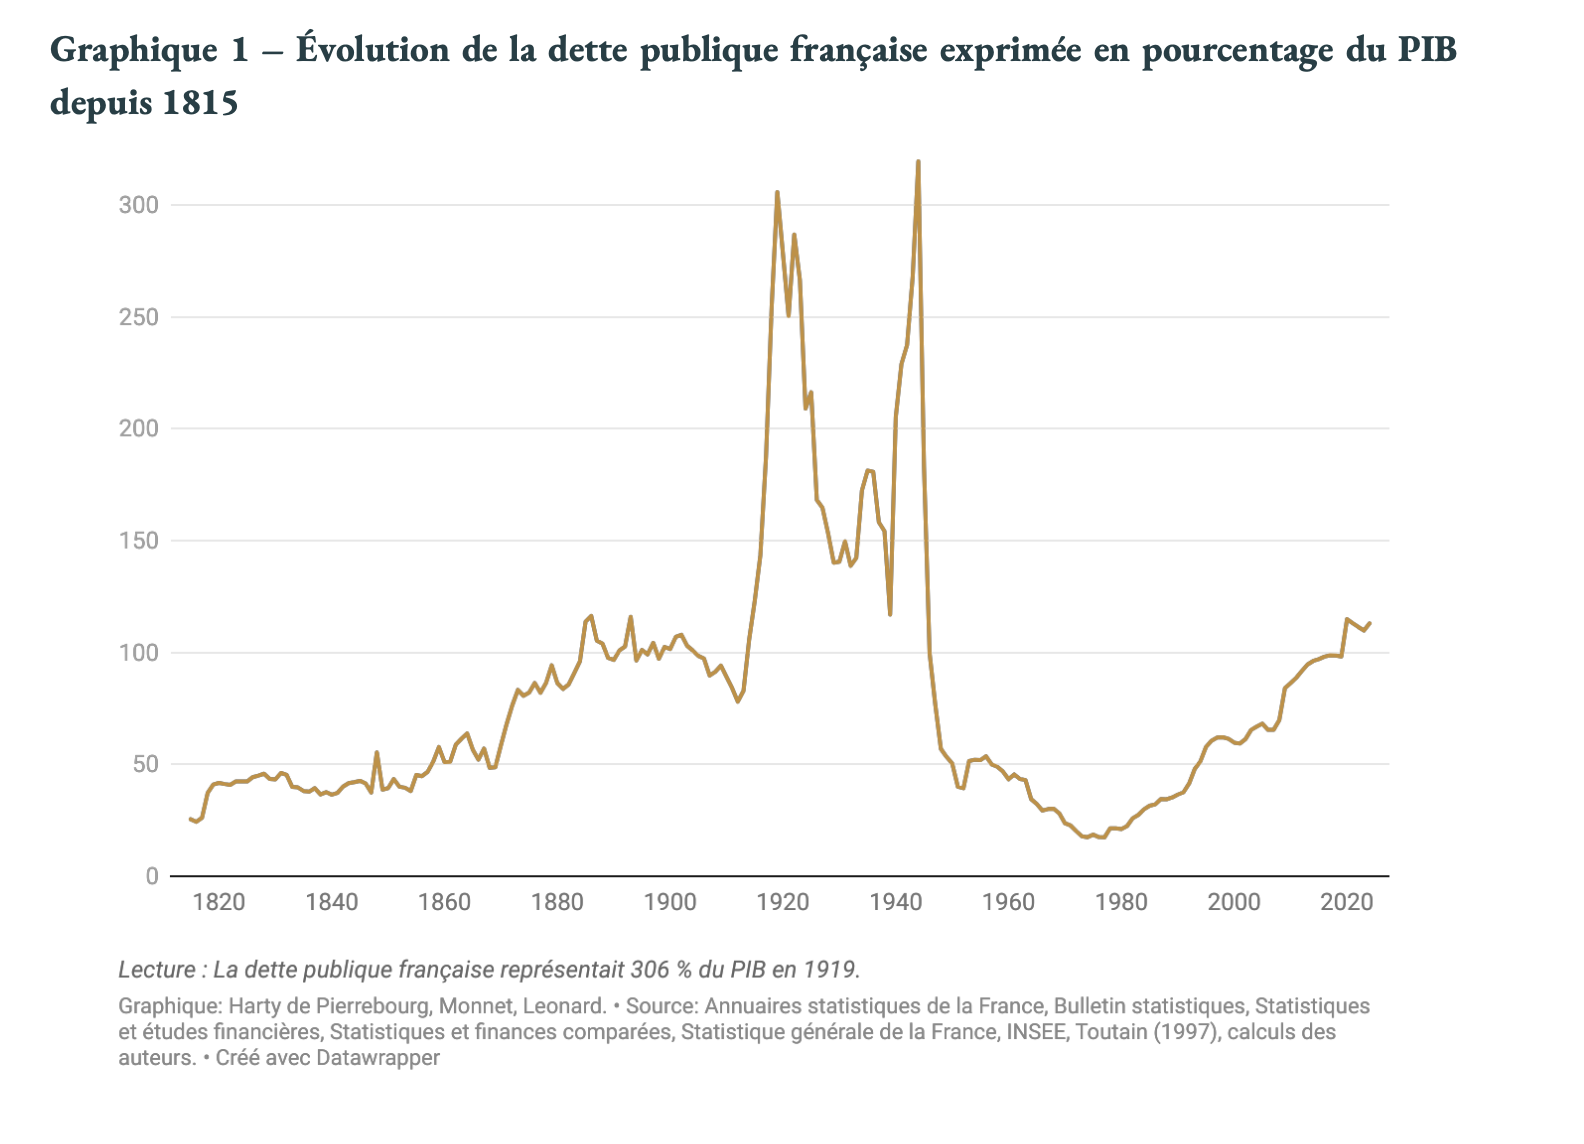
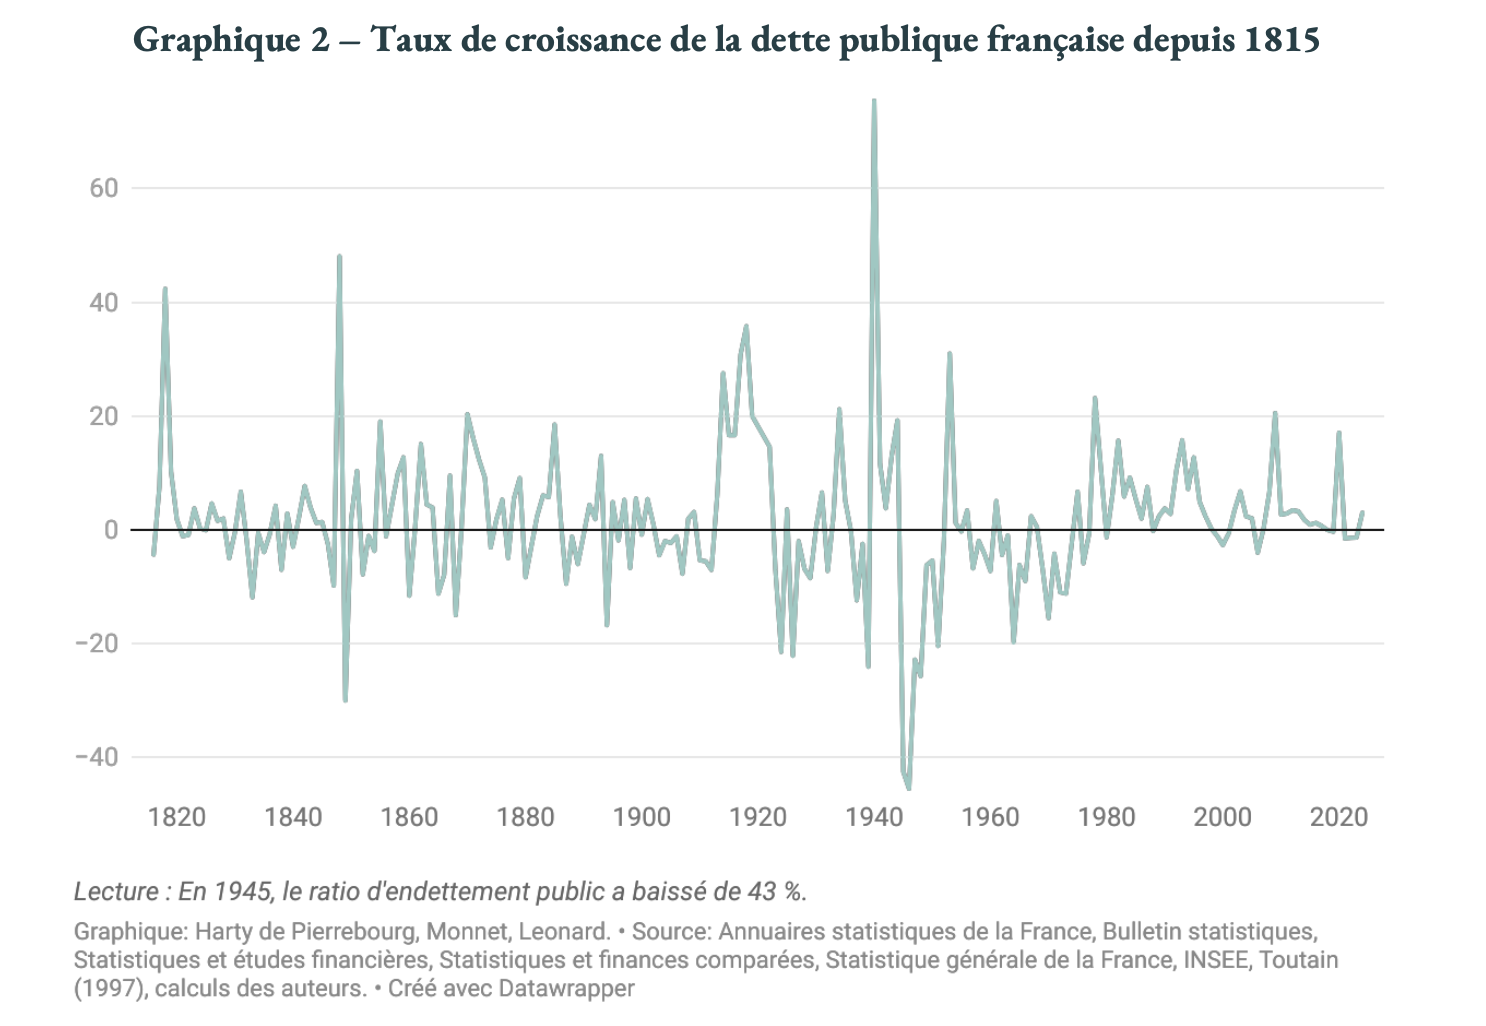
La dette publique française atteint environ 114 % du PIB. Ce niveau n’a plus été vu depuis l’après-guerre. Il n’est pas, pour autant, un record. Les séries reconstituées par Juliette de Pierrebourg, Éric Monnet et Clara Leonard, à partir d’une définition rapprochée du critère de Maastricht, montrent que le ratio a dépassé 300 % du PIB après chaque guerre mondiale et s’est maintenu entre 150 et 200 % pendant l’entre-deux-guerres — périodes de besoins de financement « existentiels », comme aujourd’hui. Au XIXe siècle déjà, la dette a dépassé 100 % du PIB pendant les vingt dernières années. Depuis 1815, la moyenne s’établit autour de 80 % du PIB, la médiane à 60 % : la cible de Maastricht n’aurait été respectée que la moitié du temps.
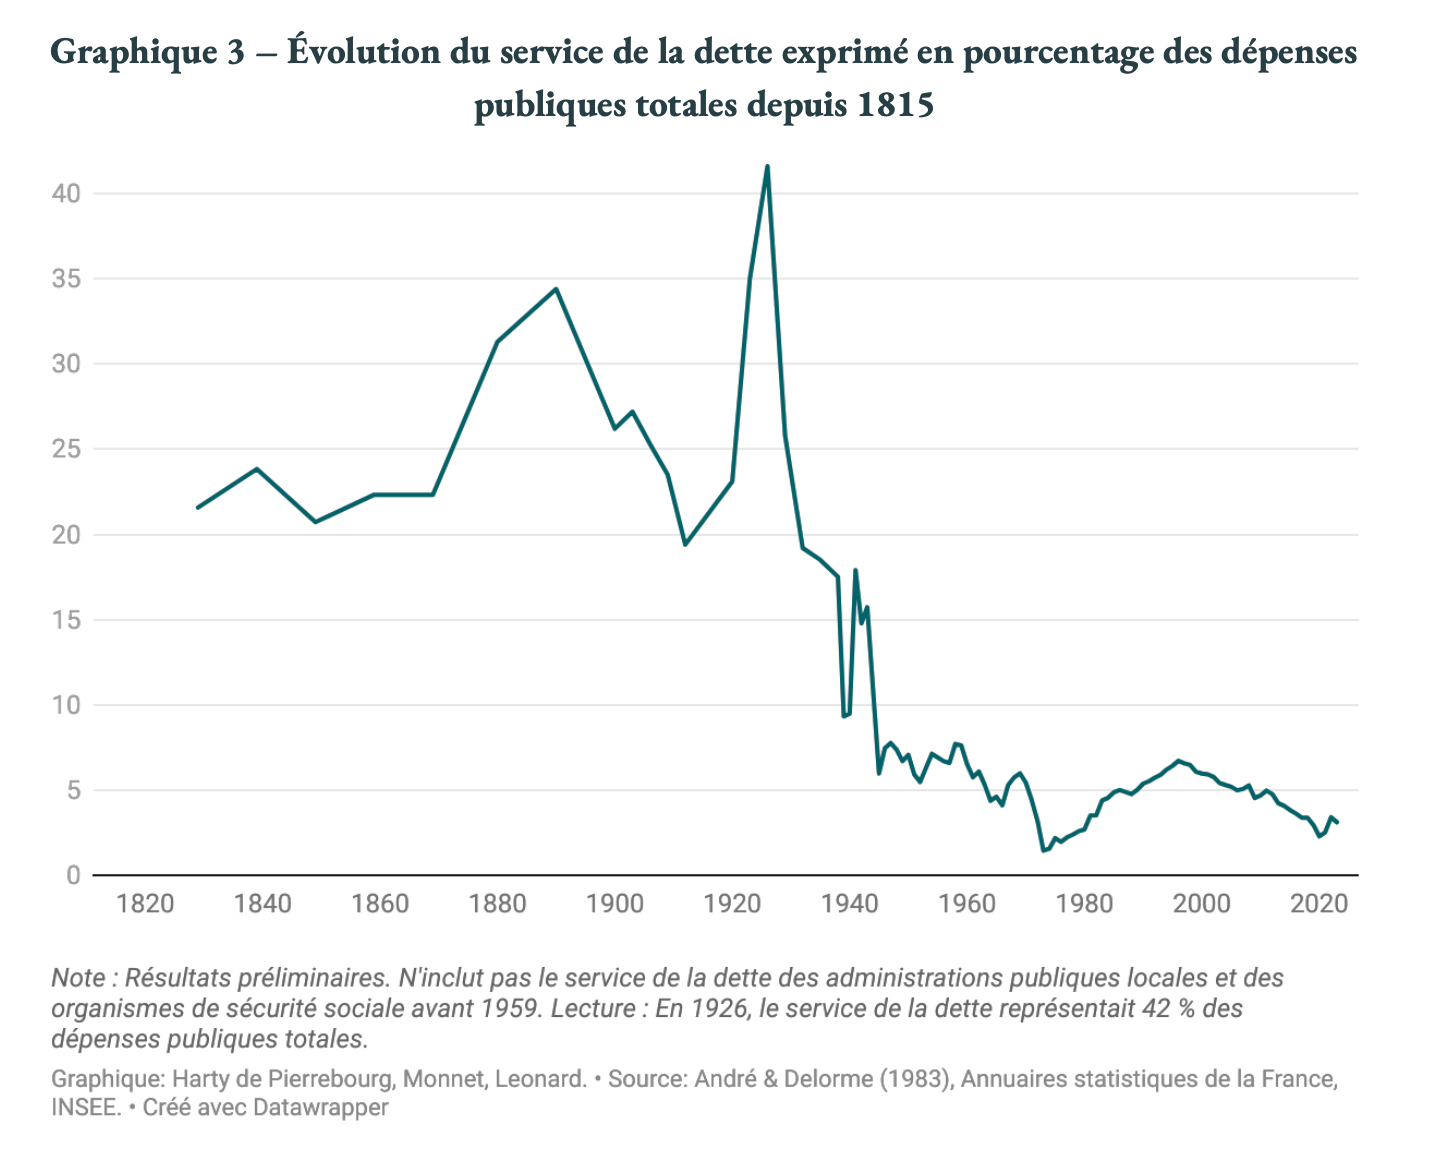
Le service de la dette raconte une autre histoire. Avant 1945, avec un budget d’État étroit, il dépassait régulièrement 20 % des dépenses publiques et a atteint 42 % en 1926, seule année où la France s’est approchée d’une crise de dette. Dans les années 1990, avec une dette proche de 60 % du PIB, il a culminé à 7 % des dépenses. Aujourd’hui, la charge consolidée des administrations publiques s’élève à 64,7 milliards d’euros (2025) : 2,2 % du PIB, 3,8 % des dépenses publiques, 4,1 % des recettes. Sur le seul budget de l’État, le chiffre souvent cité — environ 55 milliards, 9,5 % du budget général — est plus élevé parce que le numérateur porte presque tout le stock et le dénominateur n’en finance qu’une partie. Les deux mesures sont complémentaires. Aucune ne décrit, à elle seule, une rupture.
Le taux apparent de la dette est proche de 2,0 % en 2025, pour une inflation de l’ordre de 1,2 % : le taux réel reste inférieur à 1 %. Le différentiel r − g, qui gouverne la dynamique du ratio, est quasi neutre en 2025. C’est cette donnée, plus que le « premier budget de l’État », qui devrait structurer le débat. Les projections 2026 voient toutefois r − g repasser en territoire défavorable.
Ce qui pèse vraiment : le déficit, l’incertitude, l’inaction climatique
Le vrai problème n’est pas le stock hérité. C’est la persistance du déficit — 5,8 % du PIB en France en 2024 contre 3,1 % en zone euro, un écart ancien depuis 1999 — et l’instabilité politique. Depuis la dissolution, l’OFCE estime que l’incertitude a coûté 0,5 point de croissance en 2025, soit environ 15 milliards d’euros. Les primes de risque ont augmenté aux moments de crise politique, pas au seul rythme du ratio dette/PIB. Les comparaisons avec la Grèce de 2010 sont trompeuses : les taux grecs dépassaient alors 30 % à dix ans ; la France emprunte autour de 4 %, en dessous du Royaume-Uni et des États-Unis.
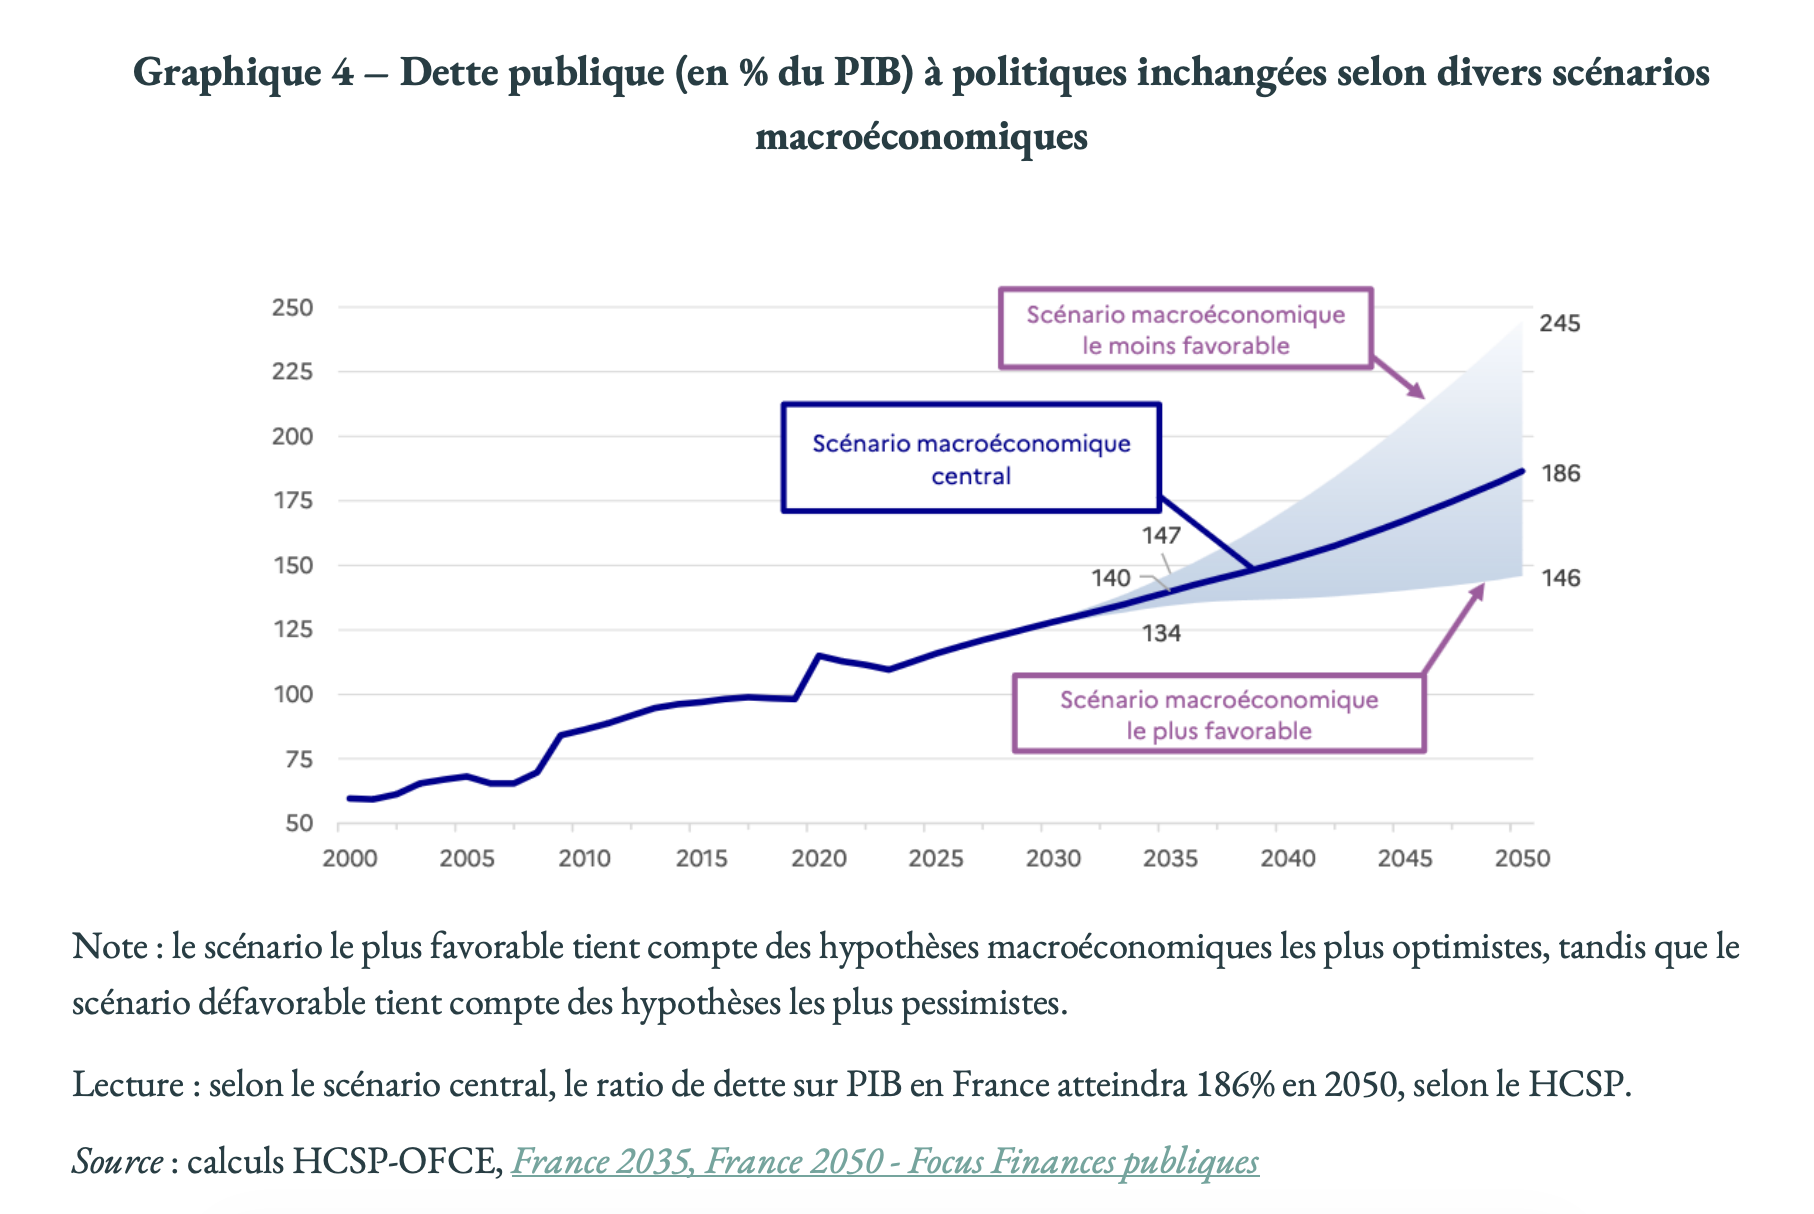
À politiques inchangées, le Haut-commissariat à la stratégie et au plan projette une dette à 186 % du PIB en 2050 et une charge d’intérêts à 5,2 % du PIB. L’hypothèse centrale retient un r − g de +0,5 point, que le HCSP lui-même juge « optimiste » si la confiance des investisseurs s’érode. Un scénario plus favorable (productivité, IA, chômage structurel) ramènerait la dette à 146 % : quarante points d’écart dus surtout au différentiel r − g.
Surtout, ne pas investir n’est pas une économie. L’Institut évalue la « dette climatique » française — coût de l’inaction déjà accumulée et efforts restant à fournir — à environ 61 % du PIB en 2050. La Banque de France chiffre à deux points de PIB à l’horizon 2050 le prix d’une décarbonation différée à 2030. Le HCSP estime qu’au-delà des 140 milliards d’euros (4,4 points de PIB) de redressement d’ici 2031 pour enrayer la dynamique de la dette, les seules priorités « engageantes » — défense et climat — porteraient l’effort près de 200 milliards (6,4 points). Pisani-Ferry et Mahfouz chiffraient déjà à plus de deux points de PIB par an l’investissement public et privé supplémentaire pour la transition d’ici 2030. Les besoins plus larges (défense, écologie, éducation, recherche, petite enfance, cohésion) approchent 3,6 points de PIB par an en 2050.
Or l’investissement public climat stagne ou recule : 16,3 milliards d’euros par an via le budget, soit 16 % du total (I4CE). L’atteinte de la SNBC exigerait 87 milliards d’euros d’investissement climat supplémentaire par an d’ici 2030. Si l’État en porte la moitié, le plancher public devrait passer à environ 60 milliards par an. L’annualité budgétaire, elle, a déjà rogné le « budget vert ».
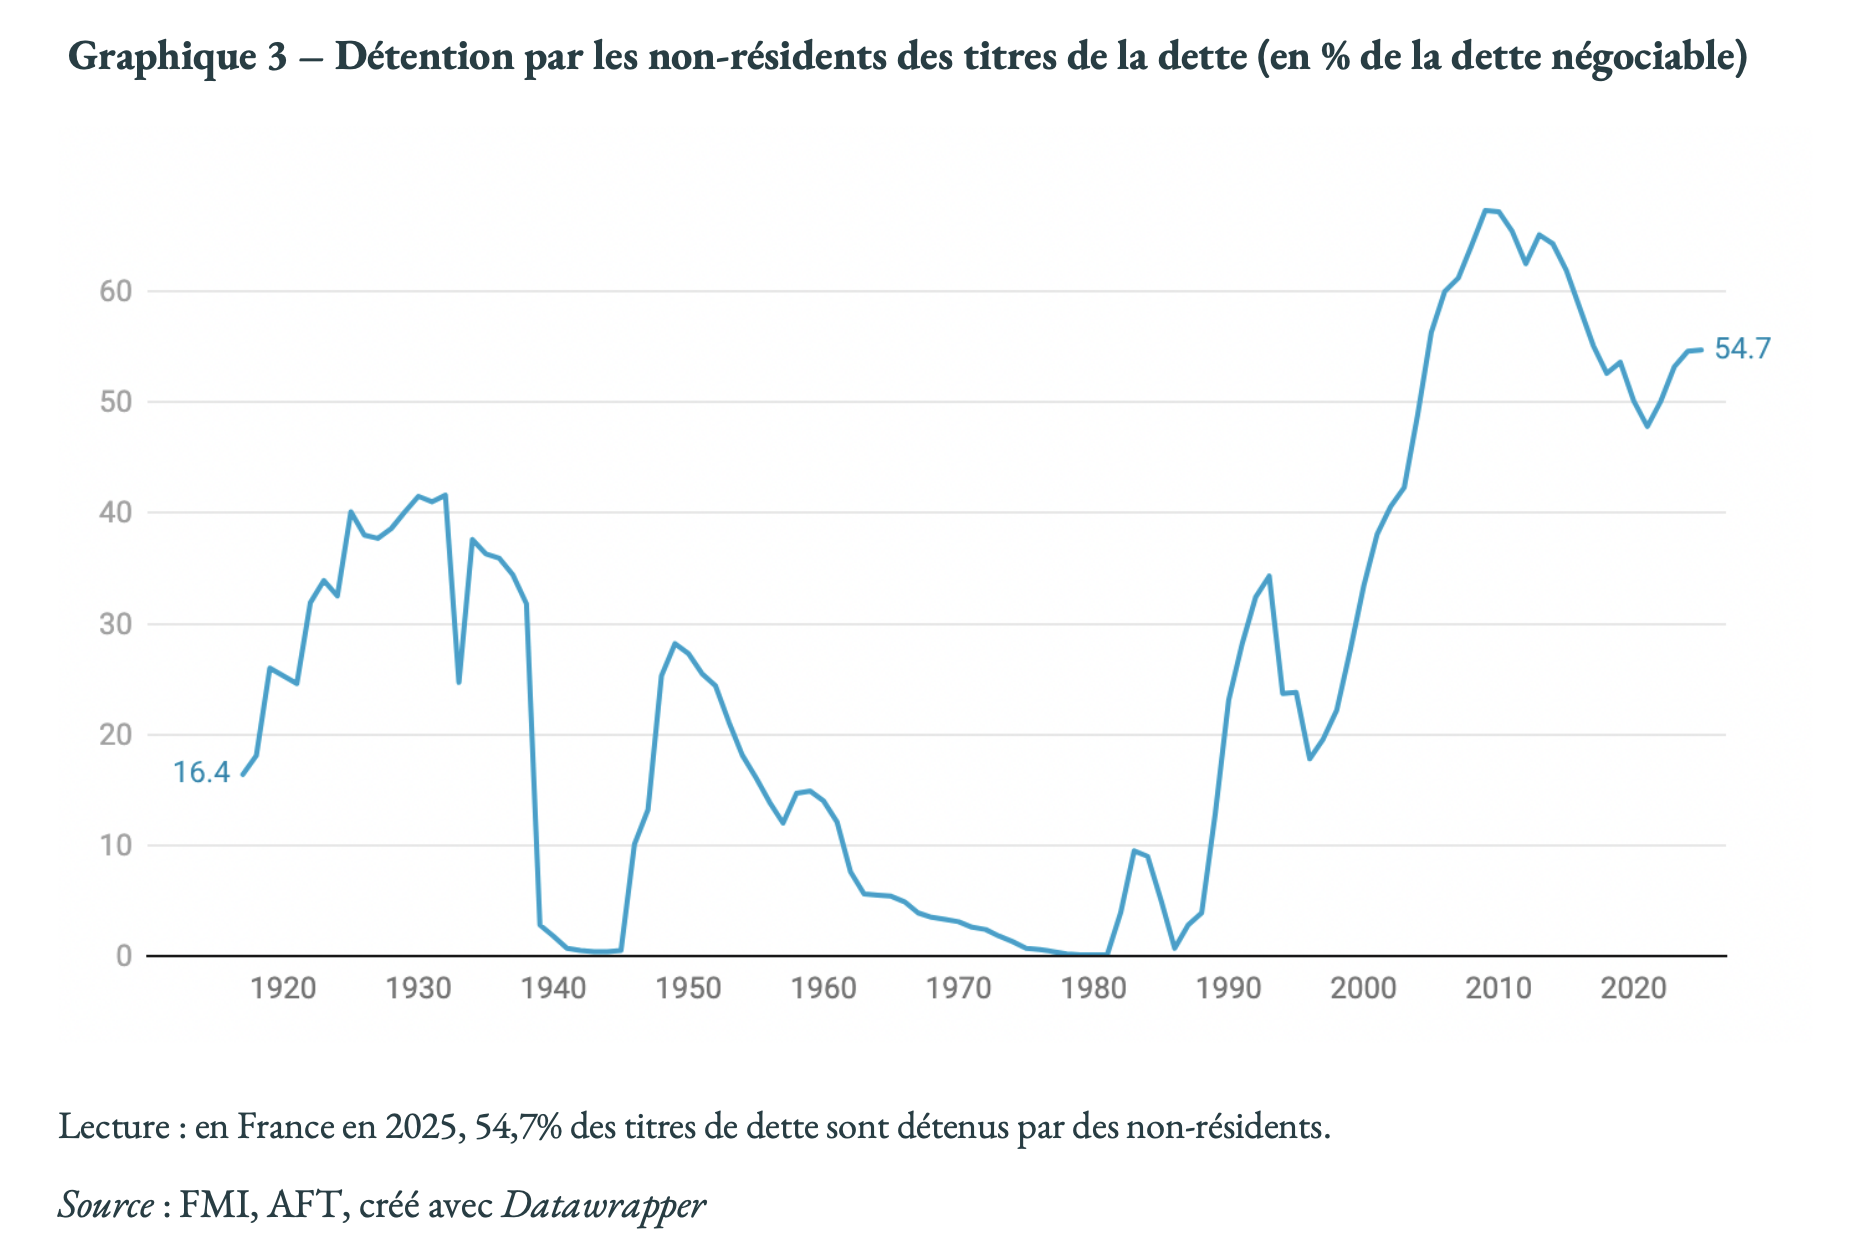
Une architecture de financement fragileDeux traits de structure aggravent le risque. Premièrement, 54,7 à 55 % de la dette négociable est détenue par des non-résidents — le taux le plus élevé du G7, contre 30 % en moyenne et 10 % au Japon. La moyenne historique française depuis le début du XXe siècle est proche de 26 %. Cette internationalisation abaisse souvent le rendement exigé ; elle accroît la volatilité et le risque de retraits soudains. Deuxièmement, 10,7 % de la dette négociable reste indexée sur l’inflation (environ 280 milliards d’euros), contre 1 % en Allemagne. En 2021-2022, les charges d’indexation ont bondi de 7,8 à 20,3 milliards. Chaque point d’inflation simultanée en France et en zone euro coûte environ 3 milliards.
Enfin, les voies historiques de désendettement — excédents massifs, forte croissance, inflation élevée, répression financière — ne sont plus mobilisables isolément à grande échelle. Comme l’écrivent Arslanalp et Eichengreen, il faudra « vivre avec une dette publique élevée ». La question devient : avec quelle gestion, pour quels investissements ?
Les leviersL’Institut refuse le triptyque unique « coupes, impôts, réformes structurelles ». Il distingue plusieurs rôles de l’État trop longtemps négligés.
Le trésorier. À stock égal, la façon d’emprunter change le coût et la résilience : maturité, composition, base d’investisseurs, indexation, échelle d’émission. Ce n’est pas de la répression financière d’après-guerre. Ce sont des outils que d’autres souverains utilisent déjà.
L’architecte. Les banques publiques d’investissement (CDC, Bpifrance, BEI) prêtent massivement. Leur dette ne compte en principe pas dans la dette de Maastricht. Elles peuvent porter des projets longs, incertains, que le marché délaisse.
L’arbitre et l’entrepreneur. Conditionner les aides, cesser de privatiser les gains et socialiser les pertes ; prendre parfois des participations. Réformer les aides aux entreprises — la France est parmi les plus généreuses de l’OCDE — peut dégager plus de 42 milliards d’euros.
L’échelle européenne. Les besoins de transition (2 à 3 points de PIB par an) coïncident avec le durcissement des règles, la fin de Next Generation EU et la remontée des taux. Les États ont jusqu’ici tranché pour le budget contre le climat. Un actif sûr en euros et un fonds commun changent à la fois le coût de la dette nationale et la capacité d’investir.
La politique monétaire. Aucun levier de gestion n’annule la trajectoire des taux directeurs. Face à un choc d’offre énergétique, un resserrement uniforme contracte l’activité, alourdit le refinancement et pénalise les projets verts à longue maturité, tout en épargnant les acteurs fossiles.
Sur le plan budgétaire, l’Institut insiste d’abord sur des principes : sanctuariser l’investissement à rentabilité socio-économique élevée mais à horizon long ; rendre lisible le consentement à l’impôt ; évaluer systématiquement les aides. L’écart à combler pour stabiliser la dette — au moins 110 milliards d’euros — n’est pas inédit. Ce qui l’est, c’est de le combler tout en finançant des investissements existentiels.
Les recommandationsElles se regroupent en trois cercles : protéger l’investissement climat dans le budget, reprendre la main sur le coût de la dette, ouvrir des canaux hors Maastricht et à l’échelle européenne.
Sanctuariser l’investissement, pas seulement le déficit
Proposition 1. Doter le législateur d’un cadre pluriannuel contraignant : trajectoire plancher de dépenses publiques de transition sur cinq ans, portée supérieure aux lois de finances, revoyure, organe indépendant mesurant l’écart réalisé. Trois voies : constitutionnelle, organique, ou plan d’investissement pluriannuel. En complément, une caisse d’amortissement de la dette climatique organiserait ressources et investissements jusqu’à l’atteinte des objectifs d’émissions, et servirait de véhicule aux emprunts fléchés. L’objectif n’est pas d’ajouter 43,5 milliards d’euros « en plus » du reste : c’est de les compenser par les autres mesures du rapport. Les simulations de l’Institut (extension climat du modèle DSA) montrent qu’un investissement vert compensé infléchit puis fait reculer le ratio dette/PIB ; l’inaction le fait monter, par les dommages climatiques autant que par le sous-financement.
Cinq gestes de gestion de la dette
Allonger la maturité. Porter la moyenne d’environ huit ans vers les quinze ans britanniques, en émettant davantage à 30, 50 voire 100 ans dans les fenêtres de taux favorables. Poincaré l’avait fait en 1926 contre la dette courte. L’Autriche a émis à cent ans. L’enjeu : moins de refinancement annuel, alignement sur l’horizon de la transition. La contrepartie est une prime de terme, à saisir quand la courbe est plate.
Réancrer la dette chez les résidents. Relancer des emprunts spéciaux de 10 à 15 milliards d’euros par an, cantonnés, fléchés vers un objet concret et inaugurable — une ligne, un programme de rénovation, une région sortie du gaz importé — conçus pour les ménages, distincts des OAT vertes fongibles dans le budget général. Le bon d’État belge de 2023 a levé 22 milliards en une semaine. L’épargne des ménages est à 18,3 % du revenu, un plus haut depuis 1979 hors Covid. Ce n’est pas une dépense nouvelle : c’est une substitution de détenteurs. Un léger surcoût de rémunération peut être compensé par une moindre volatilité en crise. Idéalement, le produit s’adosse à des eurobonds pour éviter le repli national.
Sortir progressivement de l’indexation. Cesser d’émettre des OATi et OAT€i au rythme actuel, sans assécher le marché. L’Allemagne a annoncé l’arrêt. Dans un monde de chocs climatiques de prix, garder 10,7 % d’indexé est une exposition asymétrique.
Mutualiser une fraction du financement. Créer un actif sûr européen de l’ordre de 5 000 milliards d’euros (25 % du PIB de l’Union), par échange de stock (Blanchard-Ubide) ou par flux annuels (proposition espagnole). Les OAT paient aujourd’hui 20 à 45 points de base de décote de sécurité vis-à-vis du Bund. Sur la tranche « bluée », le gain pour la France se chiffrerait en dizaines de points de base, non négligeable sur plus de 3 200 milliards de stock. Les eurobonds défense ou verts financent en outre sans alourdir le ratio national.
Porter une doctrine monétaire prudente et différenciée. Face à un choc d’offre, éviter le resserrement initial brutal. Conserver le signal du taux directeur, mais déployer des Green TLTRO — refinancement préférentiel des investissements de transition — éventuellement financés par des TLTRO « bruns ». La PBOC le fait depuis 2021 ; la Bundesbank exemptait déjà certains crédits dans les années 1970. Pour la France, la fonction de réaction de la BCE est devenue une variable budgétaire de premier rang.
Hors Maastricht et à l’échelle européenne
Banques publiques. Oser plus de risque (rapport Draghi), autoriser le financement direct de projets verts, sanctuariser l’épargne réglementée du Fonds d’épargne (Livret A, LDDS, LEP) en donnant aux prêts verts la priorité dont bénéficie déjà le logement social, conditionner et planifier. Effet neutre en principe sur déficit et dette ; risque contingent seulement en cas de recapitalisation requalifiée par Eurostat.
Règles climatiques aussi contraignantes que les règles de dette. Obligation de résultat calée sur les plans nationaux énergie-climat ; obligation de moyens sous forme de plancher d’investissement public ; surveillance par un Haut Conseil climatique européen, avec procédures comparables au déficit excessif. Sans cela, une dépense de décarbonation alourdit le ratio dette/PIB et l’ajustement se reporte sur l’investissement.
Fonds européen pour le futur, de l’ordre de 65 milliards d’euros par an, comparable aux subventions annuelles de Next Generation EU. Clé politique : contribuent davantage ceux qui ont le plus émis et les moyens ; reçoivent davantage ceux dont les besoins de transition et les contraintes budgétaires sont les plus lourds.
Rendre la gestion démocratique
Deux gestes institutionnels ferment la boucle. Inscrire dans le plan budgétaire et structurel à moyen terme, débattu au Parlement, une stratégie explicite : cible de maturité, trajectoire de réduction de l’indexation, mobilisation de l’épargne domestique, articulation avec les émissions européennes. Soumettre régulièrement le mandat de l’Agence France Trésor au débat parlementaire. La gestion de la dette n’est pas un détail technique : elle conditionne la capacité à financer en même temps la transition, la défense et le modèle social.
Ce que ces travaux ne disent pasIls ne disent pas que le déficit peut durer indéfiniment, ni que le ratio 114 % est anodin. Ils disent que l’alarmisme sur le seul stock peut lui-même dégrader les conditions d’emprunt, que le service actuel n’est pas le plafond historique de soutenabilité, et que reporter climat et défense est la facture la plus chère. Une dette comprise, fléchée vers un patrimoine, détenue plus largement chez les résidents, moins indexée, plus longue, partiellement européenne, est une dette plus facile à porter qu’une dette anonyme refinancée chaque année sur les marchés internationaux.
C’est, pour l’Institut Avant-garde, le sens d’une doctrine « raisonnable et mobilisatrice » : non pas choisir entre les comptes et l’avenir, mais inventer, comme en 1945, les institutions qui financent les transformations sans les faire payer deux fois.